Die Vorschrift kurz erklärt
Die Art der Zahlung, die begünstigten Zwecke und der tatsächliche Zusammenhang entscheiden. Mitgliedsbeiträge, freiwillige Zuwendungen und Entgelte für Leistungen müssen getrennt erfasst werden. Eine unzutreffende Bescheinigung kann eigene Haftungsfolgen auslösen.
Die Bezeichnung auf der Überweisung entscheidet nicht allein
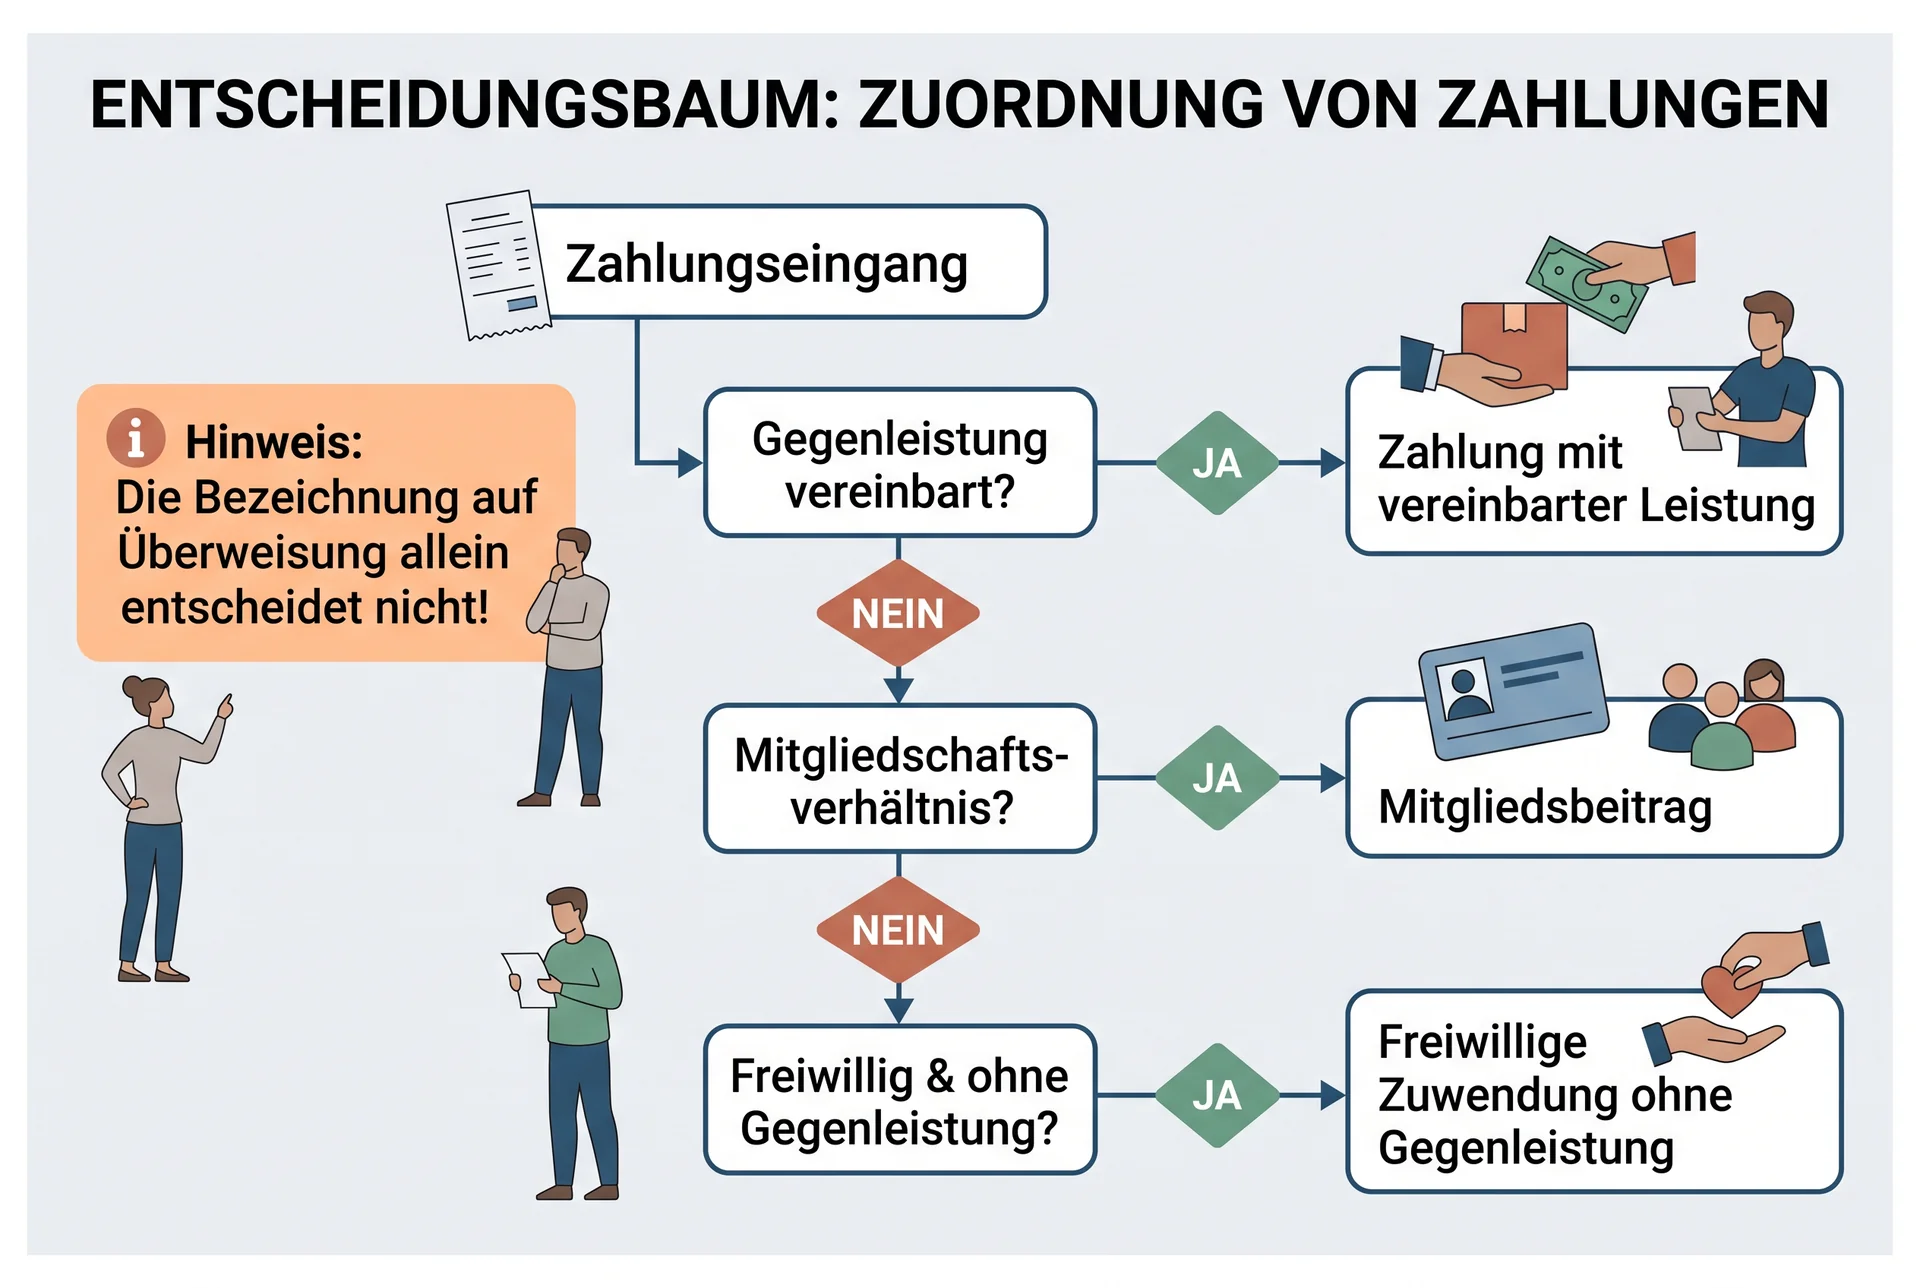
Eine Spende setzt eine unentgeltliche Zuwendung für einen begünstigten Zweck voraus. Wo eine vereinbarte Werbeleistung, Eintritt, Unterricht oder ein anderer konkreter Vorteil bezahlt wird, muss dieser Leistungsaustausch eigenständig betrachtet werden. Die Parteien können ihn nicht allein durch das Wort „Spende“ ändern.
§ 10b enthält ausdrückliche Ausschlüsse für bestimmte Mitgliedsbeiträge, darunter Beiträge zur Förderung des Sports. Die Gemeinnützigkeit des Empfängers und die Abziehbarkeit einer bestimmten Zahlung sind deshalb verschiedene Fragen. Eine echte zusätzliche Spende ist wiederum von einem geschuldeten Mitgliedsbeitrag zu unterscheiden.
Nachweis, Wert und Verwendung gehören zusammen
§ 50 EStDV regelt die Nachweise für Zuwendungen. Welcher Nachweis genügt, ist von den dort geregelten Fällen und Voraussetzungen abhängig. Ein Kontoauszug und eine formgerechte Zuwendungsbestätigung sind nicht in jeder Situation austauschbar. Der Verein sollte Bescheinigungen nur durch klar zuständige Personen ausstellen lassen.
Bei Sachzuwendungen ist der Wert nicht frei wählbar. § 10b Absatz 3 enthält besondere Bewertungsregeln; bloße Nutzungen und Leistungen gelten danach nicht als Zuwendung eines Wirtschaftsguts. Ein Verzicht auf Aufwendungsersatz setzt für den steuerlichen Abzug unter anderem einen bestehenden Erstattungsanspruch voraus, der nicht erst unter der Bedingung des Verzichts eingeräumt wurde. Die tatsächliche Mittelverwendung nach §§ 55 und 63 AO bleibt daneben wichtig.
Ein Beispiel aus der Vereinsarbeit
Beispiel: Ein Unternehmen überweist Geld für neue Jugendtrikots und erwartet dafür seine Werbung auf den Trikots und der Vereinswebsite. Diese vereinbarte Gegenleistung gehört in eine eigene Vereinbarung. Eine andere Person überweist zusätzlich zum Mitgliedsbeitrag freiwillig einen Betrag ohne Gegenleistung für die Jugendarbeit. Die beiden Zahlungsvorgänge sollten nicht gemeinsam als Spende verbucht werden.
Was Vorstand und Mitglieder daraus mitnehmen können
Sportbeiträge sind vom Sonderausgabenabzug nach § 10b ausdrücklich ausgeschlossen. Das hindert den Verein nicht, tatsächliche Beiträge verständlich zu bestätigen; die Bestätigung darf sie aber nicht als steuerlich begünstigte Spende ausgeben. Für die Kasse ist es hilfreich, Beitrag, Kursentgelt, Spende und Sponsoring schon beim Zahlungseingang getrennt zu erfassen.
Für die Vorbereitung: Zahlungsanlass und etwaige Gegenleistung festhalten; Mitgliederbeitrag nicht umetikettieren; Sachwerte nachvollziehbar bestimmen; steuerliche Bescheinigungen und tatsächliche Verwendung miteinander abgleichen.
Trikotwerbung und freiwillige Unterstützung verständlich erklären
Ein Unternehmen kann dem Nachwuchssport helfen und zugleich eine Werbeleistung erhalten. Für die rechtliche Einordnung zählt die tatsächliche Vereinbarung, nicht allein die positive Absicht. Wenn Logo, Namensnennung oder weitere Gegenleistungen zugesagt sind, gehören diese Bestandteile in die Beschreibung. Eine spätere Dankesveröffentlichung und eine bereits vereinbarte Werbeleistung sollten nicht ungeprüft gleichbehandelt werden; der konkrete Ablauf ist entscheidend.
Auch der Beitrag eines Mitglieds bleibt von einer zusätzlichen Spende zu unterscheiden. Ein Spendenformular sollte keine bestehende Beitragspflicht verschleiern. Für die Mitglieder ist eine einfache Erläuterung hilfreich: Der Sportverein darf steuerbegünstigt sein, während der persönliche Sport-Mitgliedsbeitrag vom Abzug nach § 10b ausgeschlossen bleibt. Eine freiwillige zusätzliche Zuwendung kann unter eigenen Voraussetzungen anders zu beurteilen sein. Der Verein sollte hierfür keine individuelle Steuerersparnis versprechen.
Der vereinfachte Nachweis hat Voraussetzungen
§ 50 EStDV sieht unter anderem für Zuwendungen bis 300 Euro erleichterte Nachweise vor. Für eine Zuwendung an die dort bezeichnete steuerbegünstigte Körperschaft genügt nicht in jeder Hinsicht ein beliebiger Zahlungsnachweis. Die Buchungsbestätigung muss die gesetzlich erforderlichen Angaben erkennen lassen; zusätzlich ist der vom Empfänger hergestellte Beleg mit den vorgesehenen Angaben aufzubewahren. Die Vereinfachung betrifft den Nachweis, nicht die materielle Einordnung einer Gegenleistung als Spende.
Der Sportverein kann diese Unterscheidung organisatorisch unterstützen, indem er Empfangsbestätigung und steuerlichen Nachweis verständlich bezeichnet. Ein bloßer Geldeingang besagt noch nicht, dass eine Zuwendungsbestätigung ausgestellt werden darf. Wer die Bescheinigungen bearbeitet, benötigt deshalb neben Betrag und Datum auch Informationen zu Zahlungsanlass, etwaigen Gegenleistungen und zum maßgeblichen steuerlichen Empfängerstatus.
Sachzuwendungen und Aufwandsspenden brauchen eigene Unterlagen
Bei gebrauchten Trainingsgeräten ist der Wert nicht einfach der frühere Ladenpreis. Die einschlägige Bewertung und Herkunft der Sache müssen nachvollziehbar sein. Die kostenlose Mitarbeit eines Trainers ist wiederum nicht schon eine Sachspende. Ein steuerlich relevanter Verzicht auf Aufwendungsersatz setzt die besonderen gesetzlichen Voraussetzungen voraus; dazu gehört ein tatsächlich bestehender Anspruch, der nicht erst vom Verzicht abhängig gemacht wurde.
Beispiel: Eine Helferin verzichtet nach einem Materialtransport auf die Erstattung ihrer Auslagen. Die Kasse betrachtet zuerst die tatsächliche Erstattungsgrundlage und die Belege. Sie erzeugt nicht nachträglich einen Anspruch, nur damit eine Bescheinigung möglich erscheint. Bei einem anderen Mitglied, das ein gebrauchtes Sportgerät überträgt, wird der Vorgang als Sachzuwendung eigenständig beschrieben. Beide Fälle brauchen mehr als eine pauschale Bestätigung ehrenamtlicher Unterstützung.
Zweck einer Sammlung bei der Verwendung erhalten
Sammelt der Verein ausdrücklich für eine bestimmte Anschaffung, sollte die Kasse diese Zweckbestimmung nachvollziehen können. Ein einheitliches Bankkonto macht den Betrag nicht automatisch frei für jede andere Vereinsausgabe. Wenn das Vorhaben ausfällt oder sich wesentlich ändert, ist die konkrete Bindung zu klären. Steuerlicher Nachweis und tatsächliche Verwendung sind dabei unterschiedliche, aber miteinander verbundene Ebenen.
Die Spendenkommunikation sollte deshalb keine ungesicherten Zusagen enthalten. Ein realistischer Betrag und ein verständlicher Zweck helfen mehr als die pauschale Behauptung, jeder Beitrag zur Jugend sei vollständig abziehbar. Für Mitglieder und andere Unterstützende bleibt nachvollziehbar, ob sie eine Verpflichtung erfüllen, eine Gegenleistung bezahlen oder eine zusätzliche freiwillige Zuwendung leisten. Die Entscheidung über ihre individuelle Steuerwirkung wird damit nicht vorweggenommen.
Spendenwert und Bescheinigung: wofür der Verein einsteht
Bei Sachzuwendungen unterscheidet § 10b Absatz 3 EStG insbesondere Wirtschaftsgüter aus Betriebsvermögen und sonstige Zuwendungen. Bei einer Entnahme aus Betriebsvermögen sind Entnahmewert und die auf die Entnahme entfallende Umsatzsteuer maßgeblich; sonst kommt unter den gesetzlichen Bedingungen der gemeine Wert in Betracht, in weiteren Fällen begrenzen die fortgeführten Anschaffungs- oder Herstellungskosten die Bewertung. Eine kostenlose Arbeitsleistung ist kein übertragenes Wirtschaftsgut.
Für einen abziehbaren Aufwendungsersatzverzicht muss der Erstattungsanspruch durch Vertrag oder Satzung eingeräumt sein und darf nicht unter der Bedingung des Verzichts stehen. § 10b Absatz 4 enthält bei vorsätzlich oder grob fahrlässig unrichtiger Bestätigung beziehungsweise veranlasster Fehlverwendung eine Haftung für entgangene Steuer; der gesetzliche Ansatz beträgt 30 Prozent des Zuwendungsbetrags. Das ist kein pauschaler persönlicher Schadensersatzanspruch gegen jedes ehrenamtliche Kassenmitglied. Die gesetzlich geregelten Voraussetzungen und die vorrangige Inanspruchnahme bei Veranlasserhaftung bleiben eigenständig.
Häufige Fragen
Kann eine Arbeitsstunde als Sachspende bescheinigt werden?
Bloße Nutzungen und Leistungen sind nach § 10b Absatz 3 keine Sachzuwendungen. Ein Aufwendungsersatzverzicht ist ein anderer, an besondere Voraussetzungen gebundener Fall.
Wer entscheidet über den Steuerabzug des Mitglieds?
Der Verein stellt zutreffende Nachweise aus. Der individuelle Abzug wird im Besteuerungsverfahren der zuwendenden Person beurteilt.