Die Vorschrift kurz erklärt
Die Übungsleiterregelung und die Ehrenamtspauschale haben unterschiedliche Tätigkeitsvoraussetzungen. Für den Stand Oktober 2026 nennt § 3 Nummer 26 EStG 3.300 Euro und Nummer 26a 960 Euro jährlich. Erwerbsstatus, Vergütungsbefugnis und Mindestlohn sind daneben gesonderte Fragen.
Welche Zahlung soll überhaupt geleistet werden?
Tatsächlicher Auslagenersatz, ein Honorar und eine pauschale Vergütung sind unterschiedliche Sachverhalte. Für den Auslagenersatz muss erkennbar sein, welche Ausgabe für den Verein angefallen ist. Eine pauschale Zahlung wird nicht dadurch zu belegtem Kostenersatz, dass sie in der Abrechnung so überschrieben ist.
Übungsleiterfreibetrag und Ehrenamtspauschale gelten für unterschiedliche begünstigte nebenberufliche Tätigkeiten. Welche Aufgaben erfasst sind, welche Jahresbeträge gelten und wann dieselbe Tätigkeit ausgeschlossen ist, erläutert der folgende Abschnitt zu den Freibeträgen.
Ein Freibetrag ersetzt keinen Vertrag und keinen Status
Der Verein muss klären, wer die Vergütung zusagen darf und ob die eigene Satzung Zahlungen an die betreffende Funktion zulässt. Besonders bei Vorstandsarbeit darf nicht aus einem steuerlichen Freibetrag auf eine vereinsrechtliche Zahlungsbefugnis geschlossen werden.
§§ 7 und 7a SGB IV betreffen Beschäftigung und Erwerbsstatus. Eine Zahlung unterhalb eines Steuerfreibetrags beantwortet diese Fragen nicht automatisch. Bei Arbeitnehmerinnen und Arbeitnehmern sind außerdem die einschlägigen arbeitsrechtlichen Regeln zu beachten. Das Mindestlohngesetz unterscheidet seinen persönlichen Anwendungsbereich; eine tatsächliche Beschäftigung lässt sich nicht allein durch die Bezeichnung „Ehrenamt“ ausnehmen.
Ein Beispiel aus der Vereinsarbeit
Beispiel: Eine Übungsleiterin erhält Geld für regelmäßiges Kindertraining und zusätzlich Ersatz für nachgewiesene Fahrtkosten. Die Tätigkeitsbeschreibung, der zeitliche Umfang, die Abrechnung und mögliche weitere begünstigte Einnahmen werden getrennt erfasst. Die bloße Trainerlizenz entscheidet weder über den Freibetrag noch über den Beschäftigungsstatus.
Was Vorstand und Mitglieder daraus mitnehmen können
Im Sportverein stehen Training, Kassenarbeit, Platzpflege und Vorstandstätigkeit nebeneinander. Sie dürfen nicht alle als dieselbe Übungsleitertätigkeit behandelt werden. Verantwortliche sollten vor einer Zusage klären, welche Tätigkeit vergütet wird und welche Rechtsfrage die jeweilige Unterlage beantwortet. Mitglieder und Beschäftigte brauchen eine verständliche Abrechnung statt einer pauschalen Behauptung steuerfreier Vereinsarbeit.
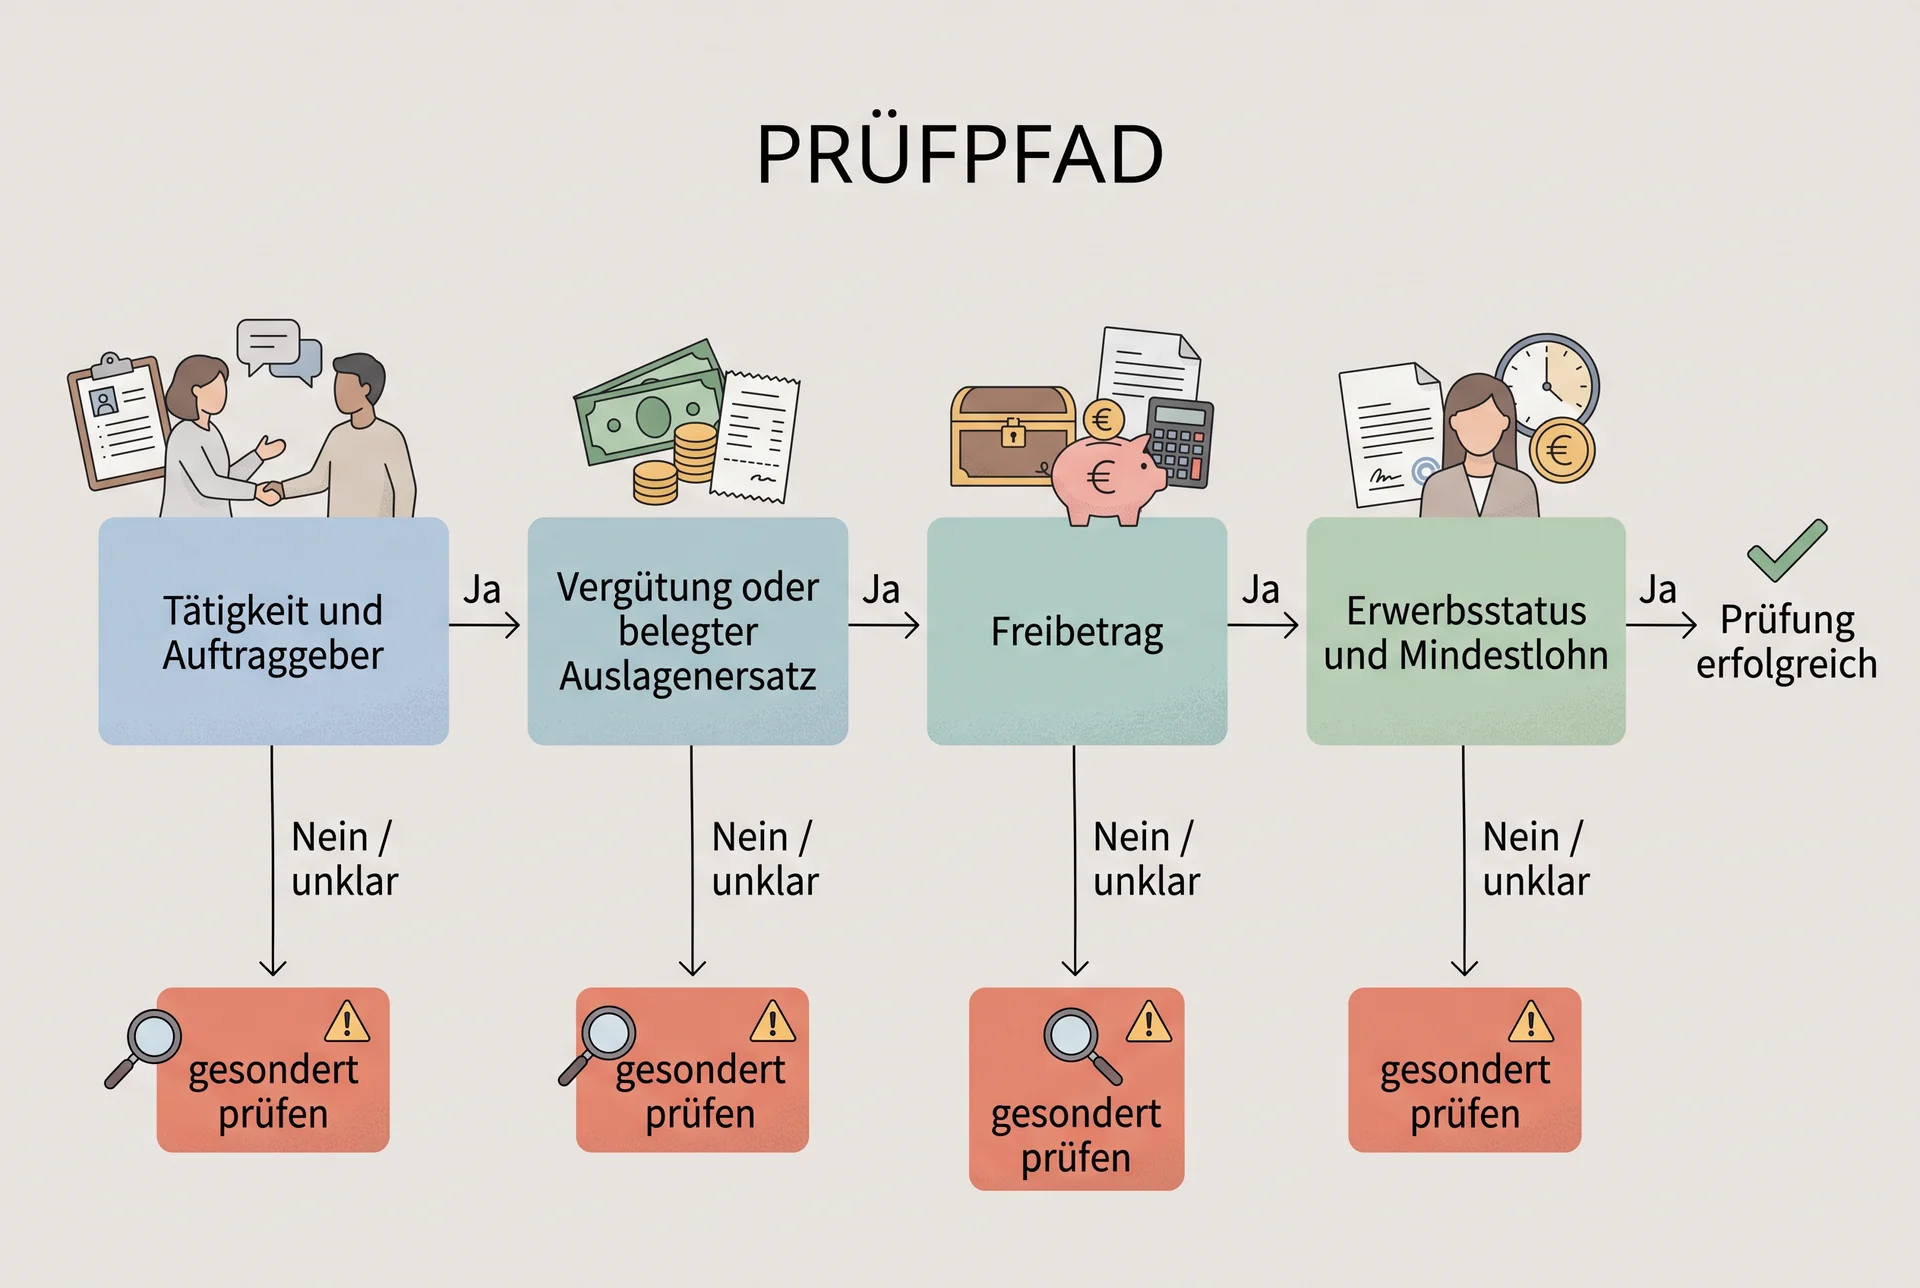
Für die Vorbereitung: Tätigkeit und Auftraggeber benennen; Vergütung und belegten Ersatz unterscheiden; Jahresbeträge und weitere Tätigkeiten berücksichtigen; Erwerbsstatus und Mindestlohn eigenständig einordnen.
Die richtige Begünstigung folgt aus der tatsächlichen Aufgabe
§ 3 Nummer 26 EStG nennt für die erfassten nebenberuflichen Tätigkeiten einen Jahresbetrag von 3.300 Euro. Nummer 26a betrifft unter ihren eigenen Voraussetzungen Einnahmen aus nebenberuflicher Tätigkeit bis 960 Euro jährlich. Die Beträge gehören zur Einkommensteuerbefreiung, nicht zu einer allgemeinen Auszahlungserlaubnis des Sportvereins. Ob eine konkrete Trainertätigkeit erfasst ist, hängt von Tätigkeit, Nebenberuflichkeit und dem gesetzlich begünstigten Auftrag oder Dienst ab.
Platzpflege, Buchhaltung und Nachwuchstraining sind nicht schon deshalb dieselbe Aufgabe, weil alle zum Sportverein gehören. Eine Trainerlizenz allein ersetzt die Tätigkeitsprüfung nicht. Bei mehreren Auftraggebern ist außerdem die persönliche Jahresbetrachtung wichtig. Der Verein sollte sich nicht vorstellen, derselbe Freibetrag beginne bei jedem Sportverein neu. Mehrere unterschiedliche Tätigkeiten können weitere Abgrenzungen verlangen; eine einheitliche Tätigkeit darf nicht durch bloßes Aufteilen ihrer Vergütung zugleich unter Nummer 26 und Nummer 26a fallen.
Vertrag, Erstattung und Beschäftigung sauber trennen
Ein Übungsleitervertrag sollte die vereinbarte Arbeit und Vergütung verständlich beschreiben. Belegte Auslagen werden nach der einschlägigen Vereinbarung und ihrem tatsächlichen Anlass betrachtet. Eine pauschale Aufwandsentschädigung ist nicht automatisch identisch mit der Erstattung konkreter Kosten. Für die Abrechnung ist deshalb hilfreich, Vergütung, tatsächlich nachgewiesene Auslagen und sonstige Zahlungen getrennt auszuweisen.
Bei der Frage einer Beschäftigung stehen Weisungen und Eingliederung in die tatsächliche Arbeitsorganisation im Mittelpunkt des Gesamtbilds. Ein Vertrag mit der Überschrift freie Mitarbeit entscheidet das nicht allein. Das gilt auch bei kleinen Beträgen. Für bestimmte Lehrtätigkeiten enthält § 127 SGB IV ein zustimmungsgebundenes Übergangsrecht; es bestätigt nicht allgemein die Selbstständigkeit aller Trainer und beseitigt nicht jede Pflicht zur eigenen Absicherung. Ob die konkrete Tätigkeit darunter fällt, ist gesondert zu klären.
Vorstandsvergütung und Trainerhonorar nicht vermischen
Eine Person kann zugleich Vereinsvorstand und Trainingskraft sein. Die vereinsrechtliche Befugnis zur Zahlung, der konkrete Vertrag und mögliche Interessenkonflikte bleiben dann eigene Themen. Der Steuerfreibetrag beantwortet nicht, welches Organ eine Vergütung beschließen darf oder wer den Vertrag auf Vereinsseite wirksam abschließt. Auch die Haftungsgrenze von 3.300 Euro nach BGB §§ 31a und 31b erfüllt eine andere Funktion als der gleich hohe Betrag der Übungsleiterbegünstigung.
Beispiel: Ein Sportwart übernimmt zusätzlich ein wöchentliches Kindertraining. Der Verein beschreibt beide Rollen, klärt Satzung und Zuständigkeit und trennt die Zahlungen in der Abrechnung. Die Beteiligten behaupten nicht, mit einer einzigen Ehrenamtsbestätigung seien Steuerrecht, Sozialversicherung und Vereinsvertretung erledigt. Bei einer tatsächlichen Beschäftigung werden auch arbeitsrechtliche Anforderungen und der persönliche Anwendungsbereich des Mindestlohngesetzes eigenständig betrachtet.
Saisonwechsel und zusätzliche Angebote neu betrachten
Eine Trainerin kann zunächst einzelne Vertretungsstunden übernehmen und später einen dauerhaft organisierten Kurs leiten. Der Verein sollte solche Änderungen nicht nur im Zahlungsbetrag festhalten. Aufgaben, Umfang und tatsächliche Zusammenarbeit können sich ebenfalls verändern. Eine frühere Beschreibung eines kleinen Projekteinsatzes ist deshalb nicht automatisch die passende Grundlage für eine neue regelmäßige Aufgabe.
Die Abrechnung sollte den tatsächlich vereinbarten Zeitraum und die jeweiligen Tätigkeiten erkennen lassen. Ein Saisonende setzt persönliche steuerliche Jahresbeträge nicht neu in Gang. Ebenso ersetzt eine neue Vertragsüberschrift keine sozialrechtliche Statusprüfung des veränderten Verhältnisses. Für beide Seiten sind erreichbare Zuständigkeiten und klare Unterlagen hilfreich. Sie sollen die wirkliche Zusammenarbeit abbilden, statt durch formale Begriffe ein gewünschtes Ergebnis herzustellen.
Welche Tätigkeit und welcher Auftrag begünstigt sein können
Die Übungsleiterbegünstigung nach § 3 Nummer 26 EStG erfasst die dort genannten nebenberuflichen Ausbildungs-, Erziehungs-, Betreuungs- und vergleichbaren Tätigkeiten, künstlerische Tätigkeiten sowie bestimmte Pflegeleistungen. Hinzukommen muss die Förderung gemeinnütziger, mildtätiger oder kirchlicher Zwecke im Dienst oder Auftrag einer begünstigten öffentlich-rechtlichen juristischen Person im gesetzlich bezeichneten Raum oder einer nach § 5 Absatz 1 Nummer 9 KStG begünstigten Einrichtung. Eine beliebige private Auftraggeberin ist damit nicht gleichgestellt.
Nummer 26a hat einen weiteren Tätigkeitsbereich, verlangt aber ebenfalls Nebenberuflichkeit, begünstigte Zwecke und einen begünstigten Auftraggeber. Die Beträge gelten persönlich und jährlich über die jeweiligen Auftraggeber hinweg. Zwei tatsächlich getrennte Aufgaben sind von einer künstlichen Aufteilung derselben Aufgabe zu unterscheiden.
Häufige Fragen
Sind 960 Euro immer steuerfrei?
Nein. Betrag, begünstigte Tätigkeit, Auftraggeber und weitere gesetzliche Voraussetzungen müssen zusammen erfüllt sein.
Ist eine Rechnung ein Beleg für Selbständigkeit?
Sie dokumentiert eine Abrechnung. Ob die Tätigkeit selbständig oder als Beschäftigung ausgeübt wird, ergibt sich aus den maßgeblichen rechtlichen und tatsächlichen Umständen.